今年芒果的存在感,属实拉满了。从年初到年尾,综艺爆款一个接一个往外冒,连平时压根不关注综艺的人,都开始讨论芒果的节目。于是网上出现一个很热闹的话题:芒果的事业运网络配资平台,是不是要起飞了?先别急着下结论,热闹归热闹,咱们把瓜吃完整,再看看热闹背后的账本,故事才有意思。
把时间拨回10月下旬,《后会友期》在芒果台开播。节目把决裂十五年的许飞和厉娜凑到一块,厉娜当面指控许飞当年向公司告密,导致自己被雪藏,许飞则始终否认刻意告密。两个人各执一词,心存怨气,可实际相处过程又好笑又好嗑。节目新一期上线时,芒果TV因为服务器过载直接崩溃,用户一度无法正常登录。
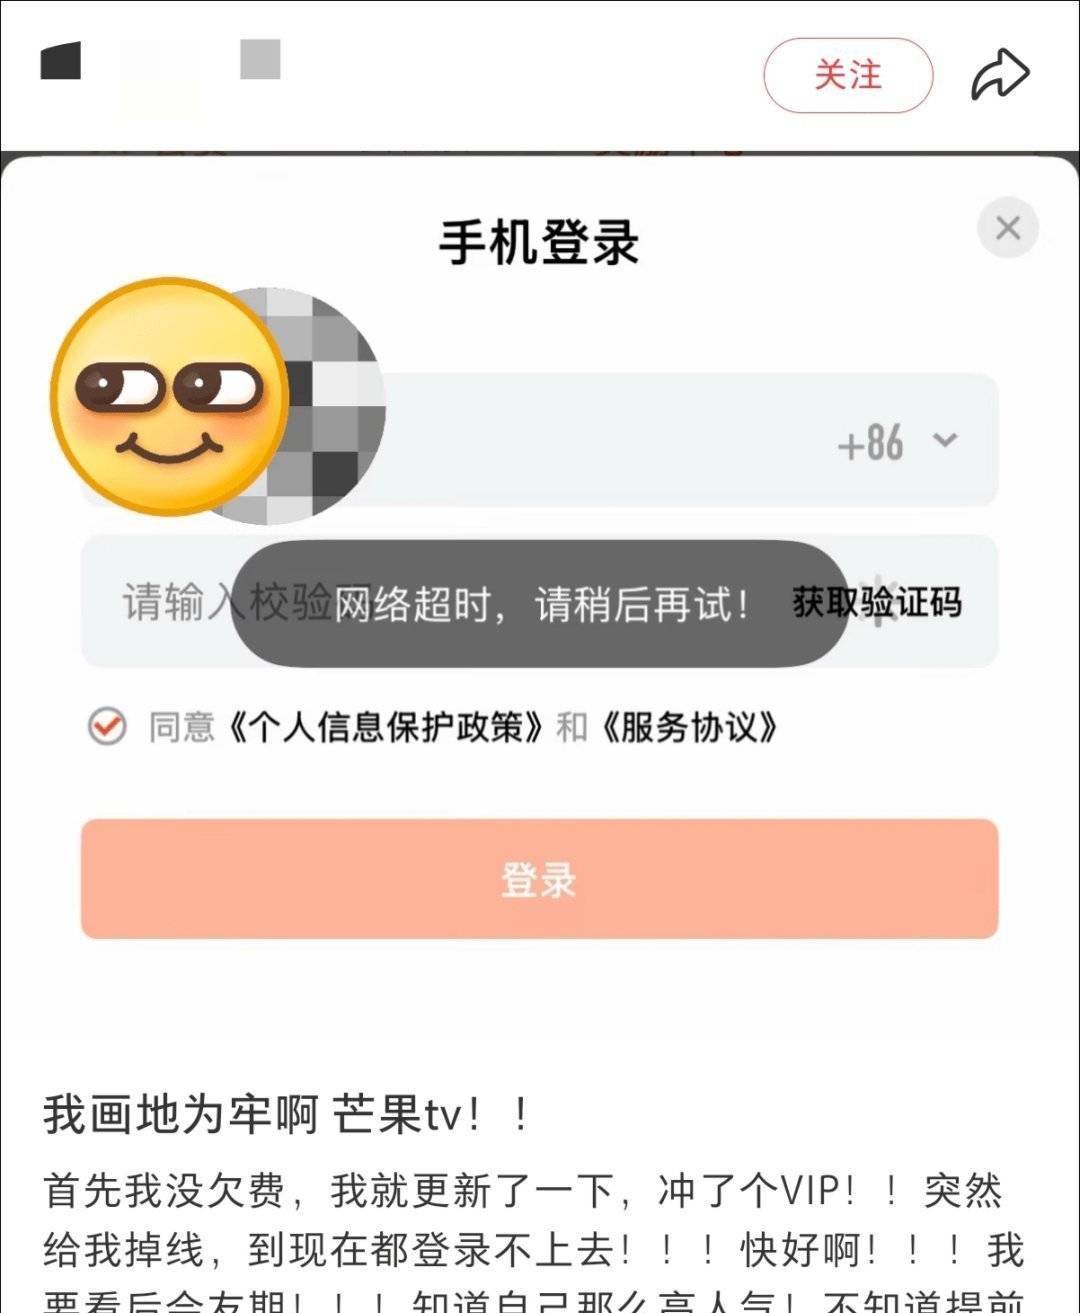
名场面来得猝不及防。许飞近乎崩溃地喊出“我画地为牢,厉娜”,厉娜听完回房间问AI这是啥意思,还顺手点了份麦当劳。网友迅速解构,句子结尾加个“厉娜”显得很深沉,“厉娜体”就此诞生。数据也很能打,云合数据显示,《后会友期》正片有效播放时长占有率高达79.2%,作为新综直接坐上头把交椅。
而且这不是孤例。4月有《妻子的浪漫旅行》的孙扬豆豆,5月有《乘风》的《心愿便利贴》,8月有《花少2》里井柏然、毛阿敏被逐帧分析,紧接着《我家那闺女》又全网爆红。有人调侃,芒果成了互联网上最懂心理学的平台,因为真人秀里那些自恋型人格特质的嘉宾,被它反向拿捏得明明白白。
流量吃到这个份上,钱肯定赚麻了吧?抱着好奇翻开财报,答案没那么乐观。芒果超媒第一大营收业务是芒果TV互联网视频,2025年贡献了公司73.31%的营收、84.45%的毛利润,这块又分成会员收入、广告收入以及与运营商合作的分成,外加内容电商业务,家底看着不薄。
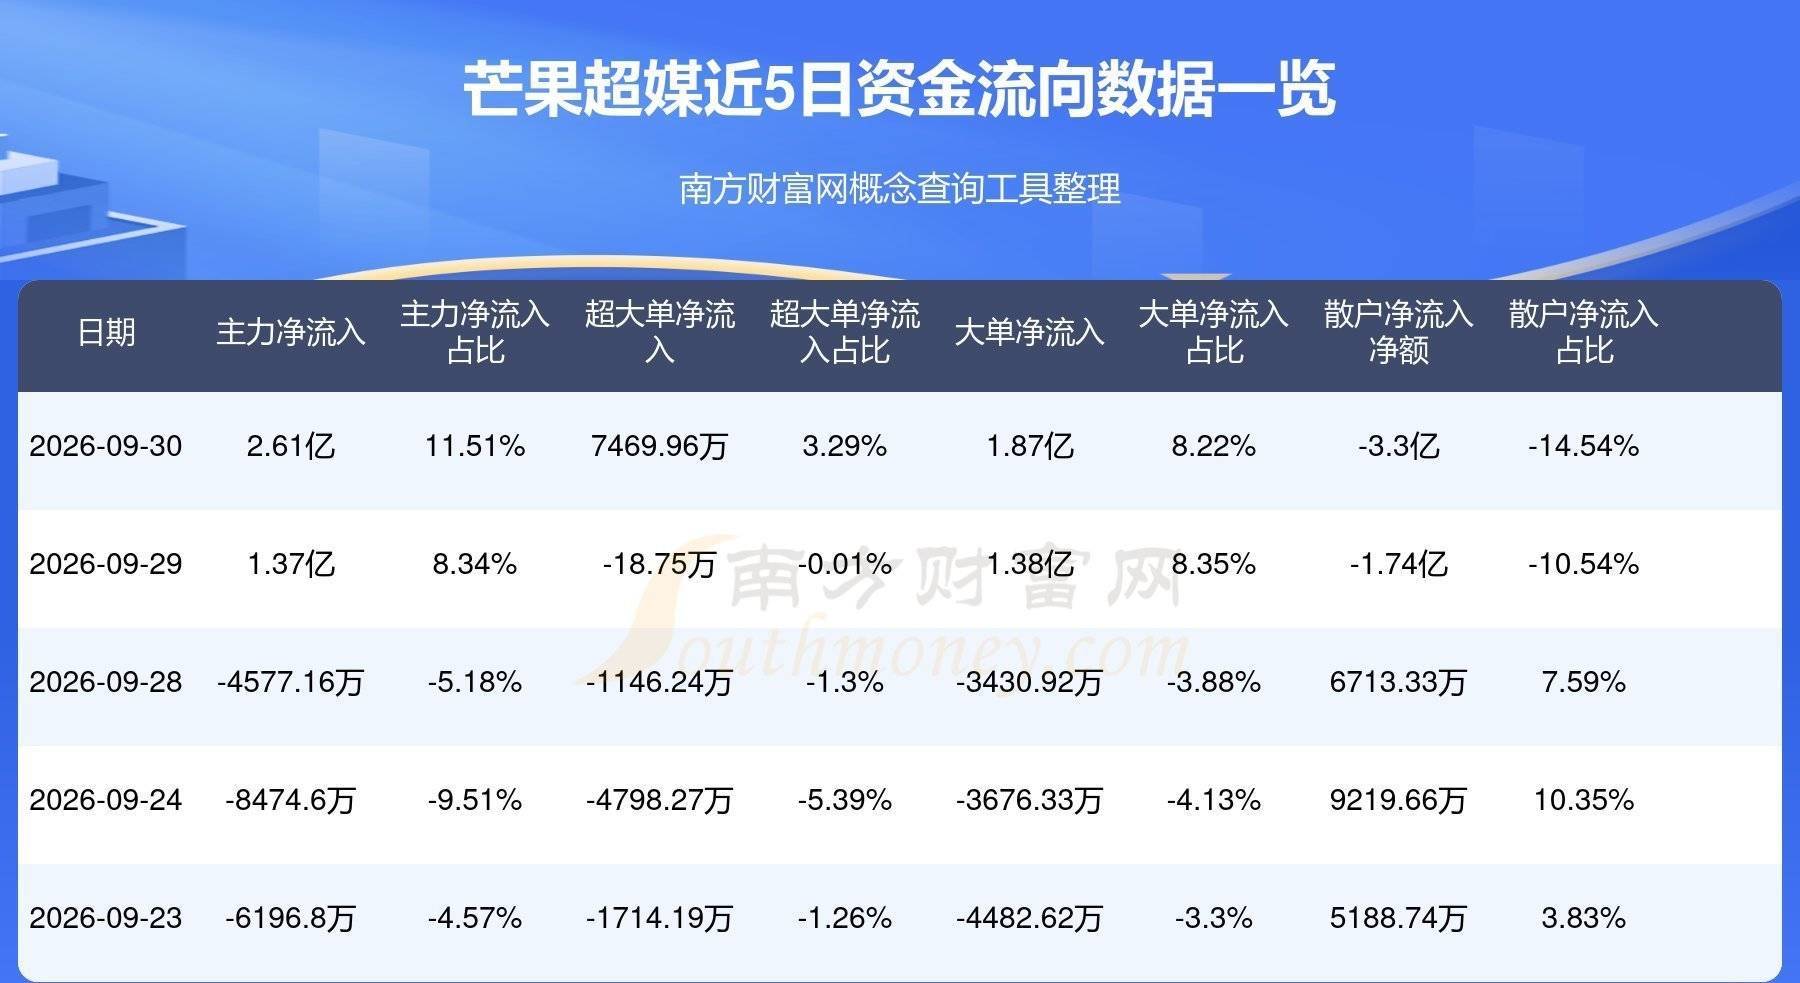
可今年三季报的数字,给火热的市场泼了盆冷水。前三季度营收93.51亿元,同比只增3.18%;归母净利润2.13亿元,同比大降79.01%,盈利规模为近五年最低。Q3单季更扎眼,营收31.58亿元,同比微增1.87%,归母净利润仅1155万元,同比暴跌95.42%,扣非净利润只有234万元,同比下滑98.71%。
爆款为什么带不动利润?前三季度营业成本高达74.07亿元,同比增长11.82%,占总营收近80%,增速远超营收增速。存货达到17.42亿元,较年初增长31.92%,官方解释是影视剧集储备增加。内容成本保持刚性,加上渠道端合作模式调整和重点影视剧排播节奏影响,会员收入同比下降,毛利率自然被拖累。
财报还提到投资标的公允价值变动,以及销售费用、研发费用等变动。说白了,综艺再爆,成本一分不会少;排播节奏一慢,会员收入就跟着受影响。高存货本是长视频平台的核心资产,但在排播放缓、审核不确定性提升的背景下,项目一旦播不出或效果不及预期,利润还得继续承压。流量和利润之间,隔着好几道坎。
当然,芒果手里的牌不止综艺。《歌手》《乘风》《披荆斩棘》《声生不息》《大侦探》这些王牌持续迭代,同时布局《我们来了》《好好生活》等创新节目,剧集储备近百部,涵盖《美顺与长生》《何不同舟渡》《人间有味》《玉簟秋》《欢聚》等多元题材。爆款制造能力还在,这是它真正的底气。
所以回到那个问题:芒果的事业运要起飞了吗?综艺热度证明它抓话题、造爆款的手感依旧在线网络配资平台,但财报提醒所有人,内容生意从来不是爆一款就能躺赢。流量是门票,成本、排播、会员收入才是账本上的硬仗。事业运不是天上掉下来的,是一分钱一分钱挣出来的。看懂这一点,才算把这只瓜吃到了瓤。
尚红网提示:文章来自网络,不代表本站观点。
相关文章


热点资讯